Deutschland-Index der Digitalisierung 2026: Glasfaser, Gigabit und die Lücke zur Nutzung
© Fraunhofer / KI-gestützte Visualisierung
Ein Überblick über alle Beiträge befindet sich auf der Deutschland-Index der Digitalisierung Übersichtsseite
Eine wichtige Frage, die den Deutschland-Index der Digitalisierung im Bereich Infrastruktur seit einiger Zeit begleitet, ist jetzt beantwortet: Ende 2025 wurde das Glasfaserziel so gut wie erreicht. Das Glasfaserziel stammt aus der Gigabitstrategie der Bundesregierung vom Juli 2022. Die zentrale Formulierung lautet: »In einem ersten Schritt wollen wir bis Ende 2025 die Versorgung mit Glasfaseranschlüssen auf 50 Prozent aller Haushalte und Unternehmen erhöhen«. Abbildung 1 zeigt den Zeitverlauf der Glasfaserversorgung von Privathaushalten, die von 39,8 Prozent Ende 2024 auf 48,9 Prozent Ende 2025 anstieg; der Anstieg betrug also 9,1 Prozentpunkte. Damit wurde das Ziel nur knapp verfehlt – vor dem Hintergrund einer ungebrochenen Dynamik beim Glasfaserausbau. Zudem wurde das Versorgungsziel bei Unternehmen (51,3 Prozent) und Gewerbegebieten (62,2 Prozent) übertroffen. Im Fokus dieses Beitrags steht allerdings die Versorgung von Privathaushalten.
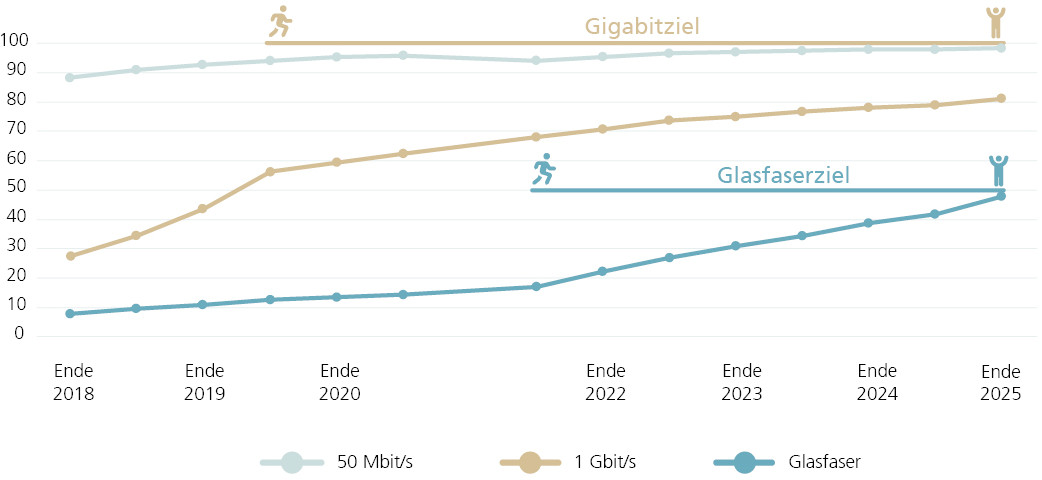
Abbildung 1: Dynamik des Breitbandausbaus – Anteil der versorgbaren Haushalte (in Prozent) im Vergleich mit Ausbauzielen, Stand Ende 2025 (Datenquelle: Breitbandatlas, Illustration: ÖFIT)
Im Kontrast dazu berichten wir im Infrastrukturindex auch über eine Art von uns ausgewählter Minimalversorgung von 50 Mbit/s – nicht zu verwechseln mit der Mindestversorgung von 15 Mbit/s, wie sie von der Bundesnetzagentur vorgesehen ist. Obwohl sich dieser 50-Mbit/s-Verlauf offensichtlich in der Sättigung nahe der oberen Grenze bewegt, verbesserte sich auch hier die Versorgung von Haushalten im bundesdeutschen Mittel von 97,0 Prozent auf 97,5 Prozent. Dabei nahm die Spanne zwischen den dicht besiedelten Ländern (Stadtstaaten, Nordrhein-Westfalen) und dem Schlusslicht Mecklenburg-Vorpommern von 7,1 Prozentpunkten auf 4,1 Prozentpunkte weiter ab. Somit glichen sich die Verhältnisse wie schon in den Vorjahren weiter an.
Eine gesonderte Betrachtung erfordert die Gigabit-Versorgung. Abbildung 1 zeigt auch den Verlauf der Versorgung von Privathaushalten mit einer Datenrate von mindestens 1 Gbit/s. Auch hier stieg die Verfügbarkeit an, von 77,9 Prozent Ende 2024 auf 80,8 Prozent Ende 2025, also um 2,9 Prozentpunkte und damit deutlich geringer als die Glasfaserversorgung mit 9,1 Prozentpunkten im gleichen Zeitraum. Dieser geringere Anstieg ist auch im zeitlichen Verlauf in Abbildung 1 gut zu erkennen. Während die Ertüchtigung der klassischen (TV-)Kabelnetze Ende der 2010er-Jahre – am Anfang der Darstellung – zunächst auch zu einem starken Anstieg der Gigabit-Versorgung von Haushalten führte, liegt der Anstieg von Gigabitanschlüssen in den letzten Jahren unter dem Anstieg bei Glasfaser, da zu einem erheblichen Teil die gleichen Wohngebiete versorgt werden. Somit zahlt nicht jede in ein Gebäude verlegte Glasfaser auf die Gigabit-Versorgung ein, wenn dort schon vorher durch Kabelnetze eine Gigabit-Versorgung vorhanden war.
Glasfaserausbau im Detail: Länder und Städte im Vergleich
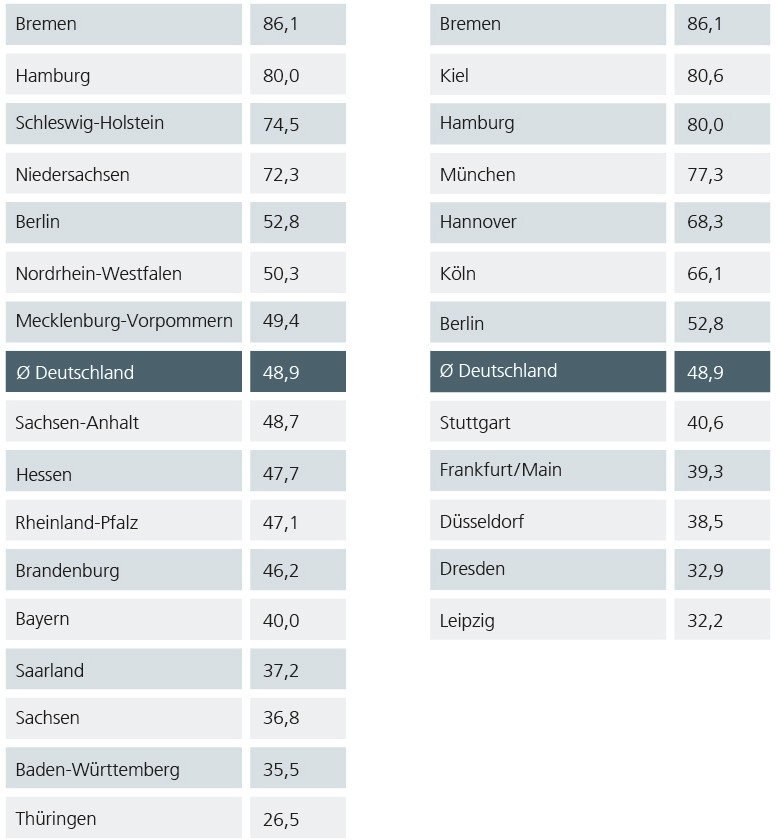
Abbildung 2: Glasfaserversorgbarkeit (in Prozent) von Haushalten in den Ländern sowie in ausgewählten Großstädten, Stand Ende 2025 (Datenquelle: Breitbandatlas)
Nach der durchschnittlichen Entwicklung betrachten wir im Folgenden den Glasfaserausbau detaillierter auf der Ebene der Länder und großer Städte, siehe Abbildung 2. Im Vergleich zum Stand Ende 2024 (siehe Blogbeitrag Deutschland-Index der Digitalisierung 2025: Glasfaser-Update) haben einzelne Länder deutlich aufgeholt.
An der Spitze der Länder steht nun Bremen: Mit einem Wachstum von 24,1 Prozentpunkten hat es die alte Spitzengruppe überholt – dazu später mehr. Berlin und Nordrhein-Westfalen haben sich mit einem überdurchschnittlichen Wachstum von 12,1 bzw. 11,3 Prozentpunkten jetzt beide über dem bundesdeutschen Schnitt platziert.
Damit zeigt sich, dass alle nordwestlichen Länder beim Glasfaserausbau führend sind. Interessanterweise passen in dieses Bild auch Sachsen-Anhalt (Zuwachs 5,3 Prozentpunkte) und Hessen (Zuwachs 15,7 Prozentpunkte), sodass man von einem deutlich erkennbaren Nord-Süd-Gefälle sprechen kann.
Während ehemalige Nachzügler wie Rheinland-Pfalz (16,3 Prozentpunkte Zuwachs) und Saarland (16,8 Prozentpunkte Zuwachs) beim Glasfaserausbau Anschluss finden, lässt ein unterdurchschnittlicher Glasfaserausbau andere Länder im Vergleich zurückfallen.
Die Tabelle der großen Städte dient zur Darstellung regionaler Unterschiede, die teilweise in den Mittelwerten der Länder nicht zu sehen sind. Besonders deutlich wird dies am Beispiel Bayerns: Während der Glasfaserausbau dort mit 40,0 Prozent im Ländervergleich nur im unteren Mittelfeld liegt, ist der Ausbau in München mit 77,3 Prozent deutlich weiter fortgeschritten. Ein umgekehrtes Bild zeigt sich bei Hannover (68,3 Prozent) in dem besser ausgebauten Land Niedersachsen (72,3 Prozent). Generell führte unterschiedlich starker Glasfaserausbau dazu, dass einzelne Städte ihre Plätze in der Rangfolge tauschten.
Am Beispiel Hessen: Verteilung auf Gemeindeebene und die »weiße Fläche«
Der regionale Vergleich der Tabellen aus Abbildung 2 führt am Wegpunkt »die Hälfte des Glasfaserausbaus ist geschafft« zu Fragen wie: Wie ist der Glasfaserausbau in den Gemeinden in Deutschland verteilt? Und wie groß ist die verbleibende Aufgabe?
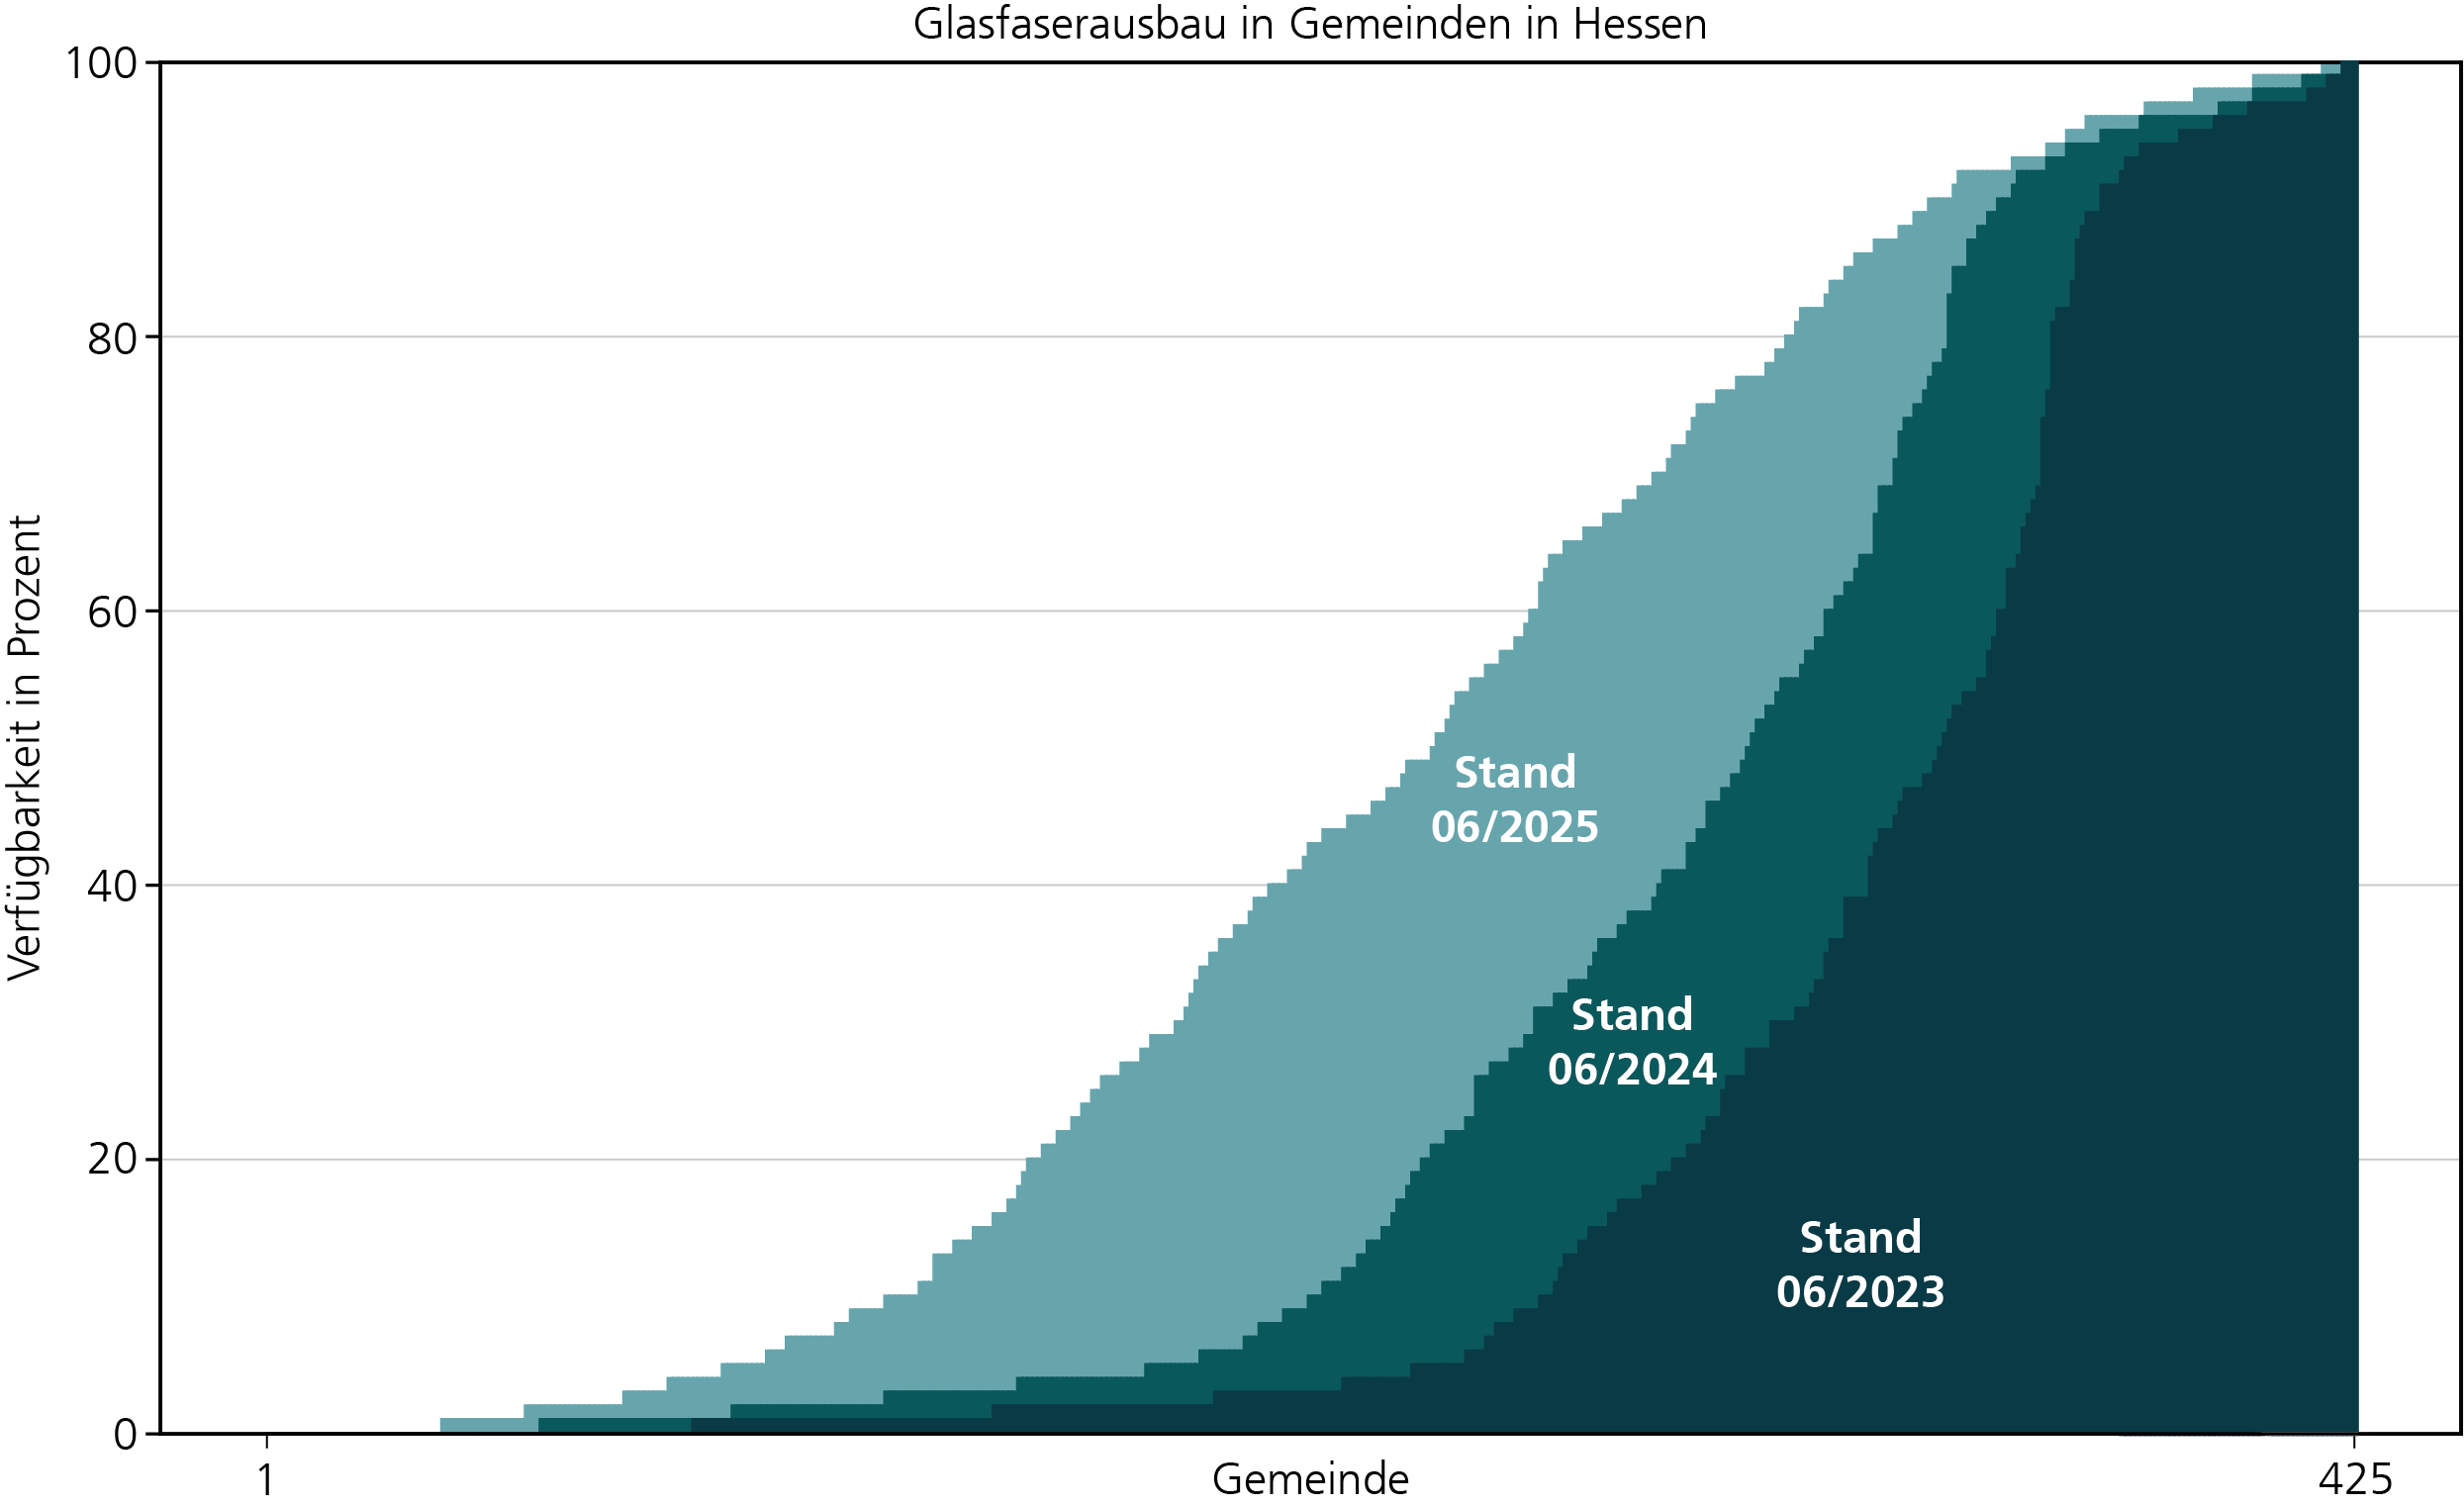
Abbildung 3: Verfügbarkeit von Glasfaser für Privathaushalte am Beispiel von Hessen (Datenquelle: Breitbandatlas, Illustration: ÖFIT)
Abbildung 3 zeigt exemplarisch eine Darstellung des Versorgungsgrads aller hessischen Gemeinden. Auf der x-Achse sind alle Gemeinden von Hessen nach Ausbaustand sortiert nebeneinander aufgetragen, also die 425 im Breitbandatlas genannten Gemeinden. Auf der y-Achse findet sich ihr jeweiliger Ausbaustand in Prozent. Der Vergleich der Verteilungen über die Jahre zeigt den Fortschritt beim Glasfaserausbau: Gerade der mittlere Bereich der Verfügbarkeit nimmt zu, es gibt also in Teilen der jeweiligen Gemeinden bereits Glasfaser. Umgekehrt zeigt die »weiße Fläche« die verbleibenden Aufgaben.
Es findet bei dieser Betrachtung allerdings keine Gewichtung über die Anzahl der Haushalte statt. Zudem sollten sehr dünn besiedelte Gebiete aus dieser der Art Betrachtung herausgenommen werden: In gemeindefreien Gebieten ist kein Ausbau zu erwarten. In manchen Gemeindestrukturen mit einzelnen weit verstreuten Haushalten könnte ein wirtschaftlicher Vollausbau schon bei deutlich unter 100 Prozent Versorgung von Haushalten angenommen werden, wenn alternative (Funk-)Technologien zum Einsatz kommen.
Am Beispiel Bremen: Glasfaser ohne Gigabit-Effekt
Etwas überraschend ist der Glasfaserausbau in Bremen, insbesondere der hohe Zuwachs um 24,1 Prozentpunkte. Abbildung 4 zeigt den Verlauf des Glasfaserausbaus im Breitbandatlas für die Länder Bremen und Schleswig-Holstein im Vergleich.
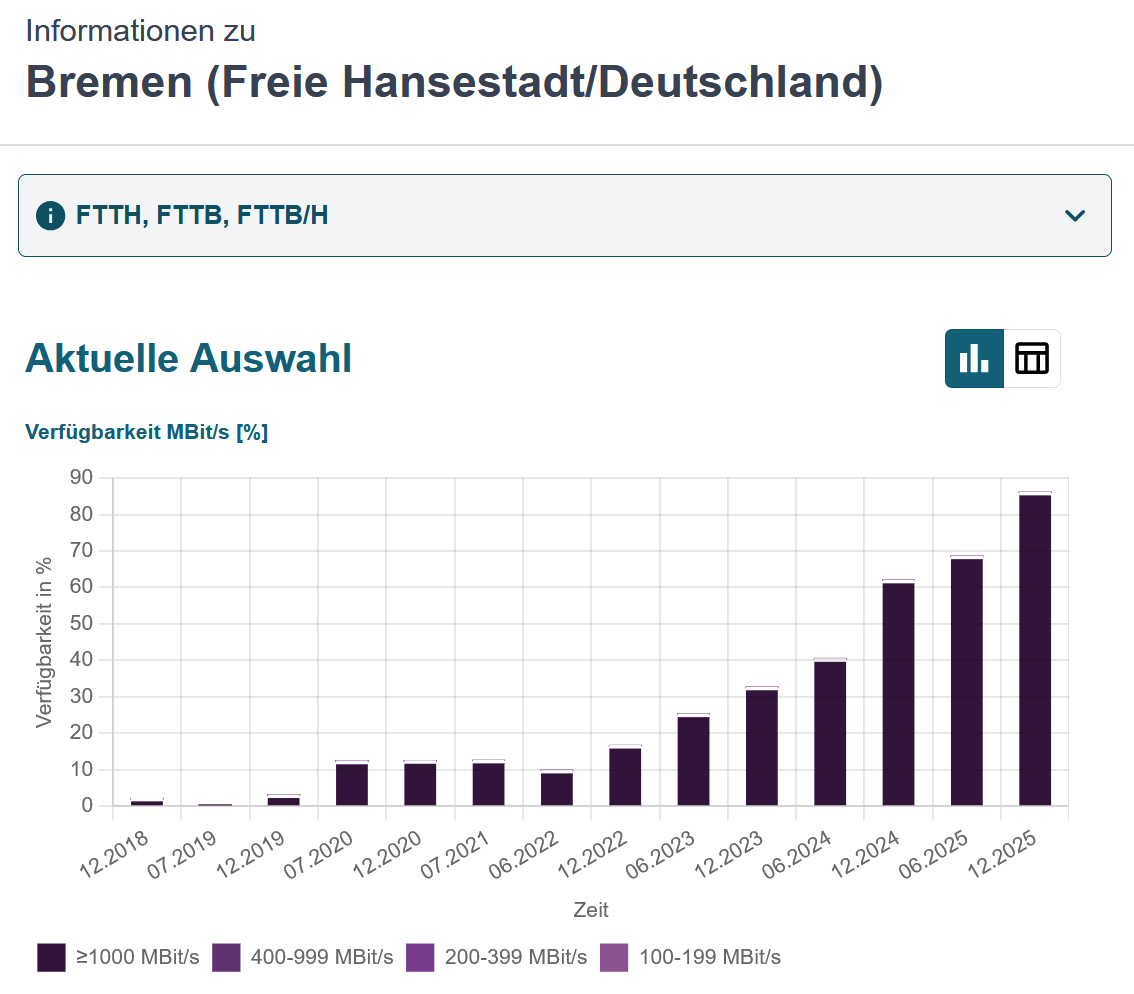
Abbildung 4a: Verlauf der Verfügbarkeit von Glasfaser bei Privathaushalten in Bremen (Screenshot: Breitbandatlas, September 2026)
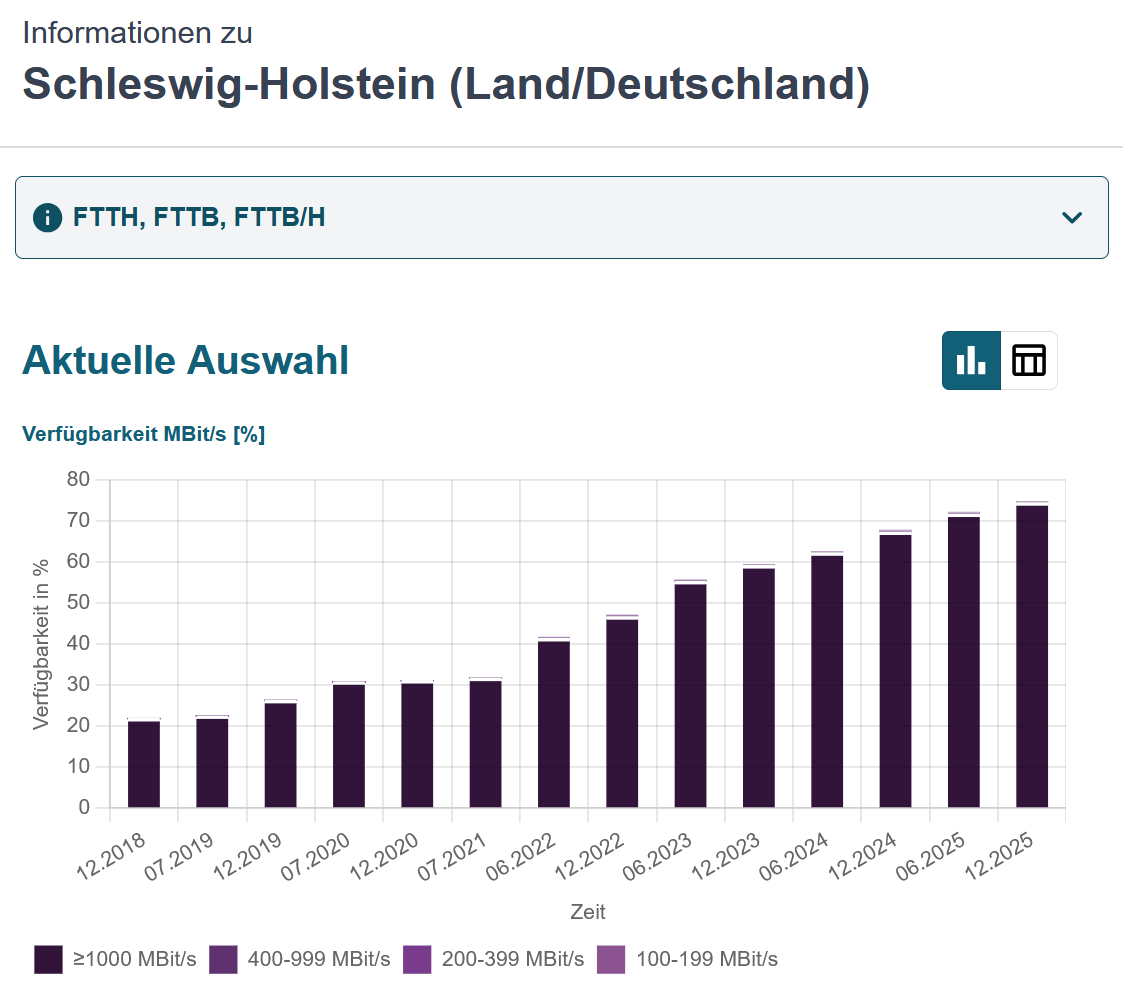
Abbildung 4b: Verlauf der Verfügbarkeit von Glasfaser bei Privathaushalten in Schleswig-Holstein (Screenshot: Breitbandatlas, September 2026)
Der Spitzenplatz von Bremen wird durch die Entwicklung in den letzten Jahren nachvollziehbar und ist durch das dicht bebaute Stadtgebiet auch plausibel. Bemerkenswert dabei: Der Sprung bei der Glasfaserverfügbarkeit hat sich in Bremen kaum auf die Gigabit-Versorgung ausgewirkt. Der Grund liegt darin, dass in Bremen schon vorher die Kabelnetze sehr gut ausgebaut waren und somit bereits eine Gigabit-Versorgung über HFC-Kabelnetze (Hybrid-Fiber-Coax-Netze, entstanden aus den Kabelfernsehnetzen) bestand. Eine zu Abbildung 1 vergleichbare Darstellung für Bremen sähe also komplett anders aus: Zwischen Ende 2023 und Ende 2025 liegt der Anteil der Haushalte mit Gigabit-Verfügbarkeit über HFC-Kabelnetze stabil bei rund 93 Prozent; das Gigabit-Ziel ist also schon länger fast erfüllt. Im gleichen Zeitraum zeigt sich ein enormer Zuwachs von 33 auf 86 Prozent bei Glasfaser (FTTH/FTTB), was aber die Verfügbarkeit von Gigabit für Haushalte nur von 95,1 Prozent auf 97,9 Prozent anhebt. Der Glasfaserausbau verbessert hier also in vielen Fällen weniger die tatsächlich verfügbare Bandbreite, sondern schafft eine zusätzliche, parallele Infrastruktur.
Schleswig-Holstein hat dagegen schon viel früher mit dem Glasfaserausbau angefangen und war immer der Spitzenreiter unter den Flächenländern. Die aufwändigere Versorgung in der Fläche braucht auch mehr Zeit und wird durch die Versorgung dünner besiedelter ländlicher Bereiche irgendwann zu einer Abflachung des Zuwachses führen. Mit einem Zuwachs von 7,1 Prozentpunkten liegt Schleswig-Holstein schon etwas unter dem bundesdeutschen Schnitt von 9,1 Prozentpunkten, allerdings weiterhin als führendes Flächenland im Ländervergleich.
Perspektivwechsel – von der Verfügbarkeit zur Nutzung
Nach der Betrachtung der Verfügbarkeit von Glasfaseranschlüssen für Privathaushalte aus dem Breitbandatlas soll nun die tatsächliche Nutzung betrachtet werden. Informationen dazu finden sich in den BREKO-Marktanalysen.
Auch BREKO konstatiert den geschilderten Glasfaserausbau von Privathaushalten. Deutlich zurückhaltender entwickelt sich die tatsächliche physische Anbindung der Gebäude. Die Glasfaseranschlussquote (Homes Connected) stieg von 27,3 Prozent Mitte 2025 auf 29,8 Prozent Mitte 2026 – also ein Zuwachs von 2,5 Prozentpunkten, nach Zuwächsen von je 4,5 Prozentpunkten in den beiden Jahren davor. Die Take-up-Rate, also der Anteil aktiver Glasfaseranschlüsse an den verfügbaren Anschlüssen (Homes Passed), liegt nach leichten Steigerungen in den letzten Jahren derzeit stabil bei 27 Prozent. Bislang nutzt also nur jeder vierte Haushalt (oder Betrieb) den verfügbaren Glasfaseranschluss auch tatsächlich. Der deutliche Anstieg von 1,3 Millionen auf 7,9 Millionen gebuchte Glasfaseranschlüsse Mitte 2026 geht also vornehmlich auf die Dynamik des Ausbaus selbst zurück – die Take-up-Rate könnte sich von dieser Dynamik noch anstecken lassen.
Offene Zukunft für Kabelnetze – trotz Gigabit-Abdeckung
Ein Grund für die zurückhaltende Nutzung liegt im Fortbestehen alternativer Techniken. Wie das Beispiel Bremen zeigt, bieten die HFC-Kabelnetze in vielen Regionen bereits eine Gigabit-fähige Versorgung, ohne dass ein Wechsel zu Glasfaser notwendig erscheint. Betrachtet man im Breitbandatlas die Großstädte aus Abbildung 2 aus der Perspektive der Kabelnetz-Verfügbarkeit, zeigt sich ein ähnliches Bild wie in Bremen: Die Verfügbarkeit von Kabelanschlüssen mit mindestens 1 Gbit/s für Privathaushalte liegt in diesen Städten zwischen 75,8 und 91,7 Prozent. Spitzenreiter ist hier Düsseldorf – eine Stadt, in der der Glasfaserausbau laut Breitbandatlas erst seit 2023 Fahrt aufgenommen hat.
Deutschlandweit verzeichnet die Nutzung der HFC-Kabelnetze laut BREKO-Marktanalyse einen leichten Rückgang: Von ihrem Höchststand mit 8,8 Millionen aktiven Anschlüssen im Jahr 2021 sank die Zahl auf zuletzt 8,5 Millionen im Jahr 2025. Während also die Glasfaserverfügbarkeit in vielen Regionen dynamisch zulegt, verlieren die Kabelnetze trotz ihrer aktuell noch guten Gigabit-Abdeckung zunehmend Nutzende.
Aus Infrastruktursicht besteht ein wesentlicher Unterschied zwischen FTTH/FTTB-Glasfasernetzen und HFC-Kabelnetzen in ihrer regulatorischen Einordnung: Während die aktuelle Debatte um die Kupfer-Glas-Migration sowie viele regulatorische Maßnahmen Glasfasernetze bis ins Gebäude oder die Wohnung (FTTH/FTTB) als langfristige Zielinfrastruktur betrachten, werden HFC-Kabelnetze bislang als eigenständige Breitbandinfrastruktur behandelt. Gründe liegen darin, dass Glasfasernetze hohe und symmetrische Bandbreiten, geringe Latenzen sowie erhebliche Leistungsreserven für zukünftige Anwendungen bieten. Zudem gelten sie als wartungsarm und sind energieeffizient, insbesondere im Vergleich zu Kabelnetzen. Sind Glasfasernetze regional ausreichend vorhanden, kann auf den Parallelbetrieb mit der alten Telefonverkabelung – seit langem für DSL-Techniken genutzt – verzichtet und damit Energie und Aufwand gespart werden.
Meilenstein ist erreicht, Infrastruktur bleibt Daueraufgabe
Insgesamt zeigt sich: Der Glasfaserausbau in Deutschland hat 2025 einen wichtigen Meilenstein erreicht, und die Dynamik bleibt hoch. Leistungsfähige Internetanschlüsse sind weitreichender verfügbar, als es der ausschließliche Blick auf den Glasfaserausbau vermittelt. Die Herausforderung beim Glasfaserausbau verschiebt sich von der reinen Verfügbarkeit hin zur tatsächlichen Nutzung sowie zur Bewältigung der verbleibenden Ausbauaufgaben. Es muss bundesweit vor allem darum gehen, mehr Nutzende für bestehende und geplante Glasfasernetze zu gewinnen. In dünn besiedelten Gegenden sollte dagegen die technische Konkurrenz zu Mobilfunktechniken und Satelliten-Internet berücksichtigt werden – hier muss eine Balance zwischen Wirtschaftlichkeit des Ausbaus und dem Anspruch auf gleichwertige Lebensverhältnisse gefunden werden. Durch den technischen Fortschritt in Kombination mit sich wandelnden Rahmenbedingungen (wie beispielsweise Nachhaltigkeit, digitale Souveränität und Resilienz) und den naturgemäß langen Nutzungszeiträumen von Infrastrukturen ist die Weiterentwicklung der digitalen Infrastruktur eine Daueraufgabe.
Verwandtes

Deutschland-Index der Digitalisierung 2025: Glasfaser-Update
Deutschland kommt beim Breitbandausbau voran, bunte Leerrohre am Straßenrand zeugen vom Fortschritt beim Verlegen von Glasfasern. Spannend bleibt, ob bis Ende 2025 die angestrebte Glasfaserversorgung für 50 Prozent der Haushalte gelingt. Dieser Beitrag wertet die neuesten Zahlen aus dem Breitbandatlas aus und schreibt die Analysen des Deutschland-Index der Digitalisierung im Themenfeld Infrastruktur fort.

Deutschland-Index der Digitalisierung 2025: Infrastruktur
Der Infrastrukturindex zeigt eine positive Entwicklung. Der Mobilfunkausbau legt zu: LTE ist nahezu flächendeckend verfügbar, ein starker Ausbau von 5G hat stattgefunden. Auch der Glasfaserausbau kommt planmäßig voran. Allerdings gibt es teils erhebliche Unterschiede bei der Glasfaserverfügbarkeit – sowohl zwischen den Ländern als auch zwischen einzelnen Kommunen.

Deutschland-Index der Digitalisierung: Entwicklung des Breitbandausbaus 2024
Wie digital ist Deutschland? Diese Frage beantwortet der Deutschland-Index von ÖFIT. Ein wichtiger Faktor dabei ist die Verfügbarkeit von schnellen Kommunikationsnetzen. In diesem Beitrag werfen wir einen Blick auf den Fortschritt beim Ausbau der Breitbandnetze.